Coincidiendo con el gran mercado internacional francés de los Rendez-Vous de Le Havre, celebrado entre el 7 y el 10 de septiembre, con la participación de 135 compradores, la entidad organizadora, Unifrance, y el gran organismo de fomento del audiovisual de nuestros vecinos del norte, el CNC, han presentado un nuevo informe anual del negocio audiovisual francés en el exterior, que señala algunos cambios y tendencias muy importantes a tener en cuenta para los próximos años, también desde aquí.
A grandes rasgos, hay dos tendencias en el mercado internacional que están afectando a las exportaciones de contenidos internacionales.
Por una parte, las grandes plataformas audiovisuales (OTT) estadounidenses están priorizando la rentabilidad inmediata por encima del crecimiento de suscriptores. Esto se ha traducido en una reducción drástica de las adquisiciones de catálogo y se están priorizando las producciones «locales», tanto para fidelizar a los suscriptores de ese territorio como para —en el caso de la UE— cumplir con las obligaciones de inversión señaladas en las legislaciones estatales aprobadas tras la Directiva de servicios de comunicación audiovisual. Esto ha significado también un descenso de los contratos de exclusividad global que tanto habían crecido hace unos años.
Por la otra parte, el descenso continuado de los ingresos publicitarios de la televisión en abierto en beneficio de los entornos digitales en línea, sumado a la fragmentación de las audiencias que también ha sufrido la televisión de pago, tanto en Europa como en EE. UU., ha disminuido la capacidad de compra de contenidos internacionales y, al mismo tiempo, los derechos de emisión han perdido valor comercial.
El audiovisual francés en la encrucijada: un análisis de la resiliencia y el cambio estructural en la exportación
El informe anual del CNC y Unifrance se ha convertido en un referente para conocer la situación del audiovisual europeo y no solo del francés. Pero el estudio sobre 2025 señala un punto de inflexión en el que el sector audiovisual francés —tradicionalmente el sector industrial más robusto del continente— no solo sufre un descenso de cifras, sino una mutación de las reglas del juego.
La caída no es un dato coyuntural, sino la advertencia de que el modelo basado en el crecimiento infinito de las plataformas globales habría llegado a su fin. El flujo global a la exportación ha cerrado 2025 con 282,7 M€, lo que representa una bajada muy importante, del 28,1% respecto a la cifra récord de 2024.
¿Y de dónde proviene este descenso? La prefinanciación ha caído un 35,4% (118,4 M€), y su elemento principal, las preventas, se ha desplomado un 59,3% (hasta los 30,7 M€). En una industria donde la preventa —la cesión de derechos de difusión antes de la producción— es un elemento financiero clave que permite encender las cámaras, este descenso indica que los compradores internacionales han cerrado el grifo del riesgo.
Mientras Bélgica se mantiene como el socio de proximidad fiel, el retorno de EE. UU. como segundo mercado en ventas indica también un cambio en las preferencias de compra internacional. El crecimiento norteamericano no se debe tanto a la circulación de la obra original francesa, sino al interés por la compra de remakes. Francia está exportando ideas para que otros las produzcan, perdiendo por el camino el valor de la producción propia. Esta fragmentación obliga al sector a bailar en escenarios antagónicos: desde la hiperdigitalización de Alemania (líder en SVoD) al conservadurismo de Polonia, que todavía sostiene la televisión lineal como gran ventana en los hogares.
Los resultados de los tres sectores clásicos: ficción, documentales y animación
La selección editorial exterior se ha refugiado en trincheras de «seguridad». La ficción domina con 54,9 M€, pero es un resultado muy centrado en el light crime, lo que se puede interpretar como un síntoma de aversión al riesgo que amenaza con convertirse en un problema creativo a largo plazo, ya que se estaría sacrificando la innovación por los resultados inmediatos.
El caso de los documentales es todavía más revelador de la fragilidad del sistema. Con 43,1 M€, aguanta el tipo, pero los datos esconden una verdad incómoda: esta resiliencia es el resultado del rendimiento extraordinario de una sola sociedad. Si quitáramos a esta gran empresa de la ecuación, el género habría caído un 10,5%.
La animación vive un auténtico desplome, situándose en un mínimo histórico de 32,2 M€. La liquidación de buques insignia franceses como CyberGroup y TeamTo (absorbida por el capital estadounidense de Riva Studio) no es un accidente, sino la consecuencia directa de un mercado donde YouTube y la gratuidad de mucha oferta se están llevando el consumo infantil.
En este contexto, el mercado español y el catalán destacan con un crecimiento del 6,2% en ventas (8,3 M€). El Estado español ya es el cuarto mercado para la ficción y el quinto para el documental. Este dato no es anecdótico: Cataluña se ha convertido en un refugio donde el contenido francés encuentra una audiencia que todavía valora la proximidad cultural. La penetración en SX3 (Les Sisters) y el papel de Filmin —séptima plataforma SVoD en el Estado con un 16,1% de catálogo de origen francés— demuestran esta importante penetración. El éxito de los contenidos franceses debería servir para espolear aún más a la industria catalana a la colaboración dentro del arco mediterráneo, como un antídoto contra la volatilidad de los algoritmos de las grandes corporaciones digitales.
Diagnóstico del descenso: del catálogo masivo al commissioning local
La era de las adquisiciones masivas de catálogo por parte de las plataformas SVoD parece haber muerto. Las compras multizona se han desplomado un 77,6%. Ahora, las plataformas aplican el commissioning: encargan contenido específico para un solo mercado, cerrando la puerta a la circulación internacional que beneficiaba a los productores independientes implicados.
Las televisiones lineales europeas, tocadas por la caída publicitaria, han endurecido las condiciones, como la exigencia de rough cuts (montajes preliminares) para decidir si compran. El exportador ya no vende un proyecto; vende un producto casi terminado, asumiendo él todo el riesgo financiero. Esta dinámica obliga a los productores a una dependencia absoluta de la financiación pública o a la venta de derechos de remake que les hace perder la propiedad intelectual (PI).
El horizonte estratégico: el escaso margen del AVoD y los derechos 360
Ante la caída de compras por parte de las plataformas SVoD (las de suscripción), el sector mira hacia el AVoD (vídeo bajo demanda con publicidad), que ha crecido un 43,3%. Pero hay que ser realistas: el AVoD monetiza mucho peor que la preventa SVoD. La industria está intercambiando volumen de audiencia por rentabilidad neta, una estrategia defensiva que difícilmente tapará el agujero de ingresos de la televisión de pago.
Grupos como TF1+ están implementando los derechos 360 (TV lineal + OTT propia) para intentar recuperar el control de sus audiencias. Pero el éxito de esta estrategia, adoptada por la mayoría de grandes corporaciones europeas, públicas o privadas, dependerá de si son capaces de generar datos propios y fiables.
La inteligencia de datos: herramienta indispensable
Unifrance ha pasado de ser solo una potente agencia de promoción a convertirse en un organismo de análisis estratégico de los mercados internacionales. Su observatorio de audiencias, Business Intelligence, es hoy la brújula indispensable para los productores franceses.
El servicio de estudios de Unifrance articula su análisis mediante la combinación de tres fuentes principales de datos internacionales:
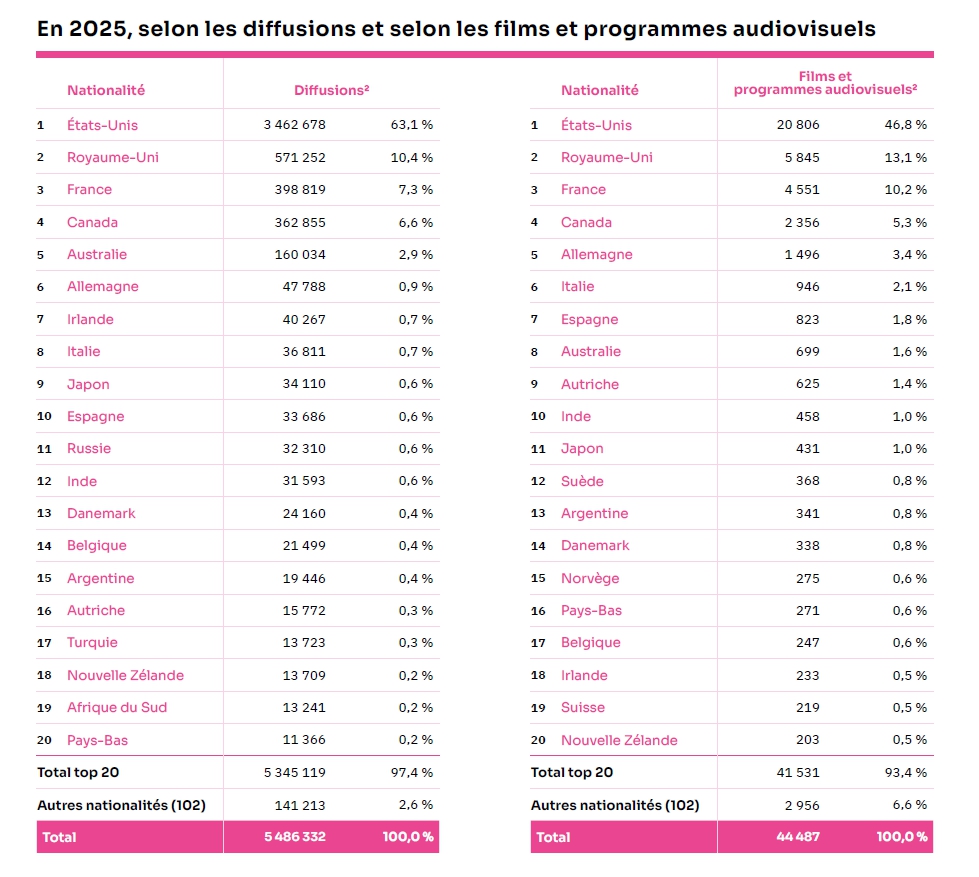
MediaLogiq Systems, que sigue la oferta y las emisiones en televisión lineal en 14 mercados internacionales de referencia (analizando 398.819 pases de más de 1.500 películas y 2.500 programas en 2025).
Ampere Analysis, que analiza la oferta y los estrenos en plataformas SVoD a escala global (con el seguimiento de 102 plataformas en 51 estados, sumando 10.151 lanzamientos de producciones francesas en 2025).
Glance – Médiamétrie (Audience Measurement Coalition), que es una novedad incorporada en 2025. Va más allá de la mera presencia de catálogo para entrar en las métricas de consumo y audiencias reales (telespectadores individuales en TV lineal y horas totales de visionado en SVoD) en 5 mercados europeos clave: Alemania, Estado español, Italia, Polonia y el Reino Unido.
Esta inteligencia de mercado es un elemento fundamental de la industria audiovisual… que nos falta en Cataluña. En un mundo donde los datos son la nueva divisa, la transparencia y el apoyo institucional de organismos como Unifrance son lo que marca la diferencia. Todos los países necesitan, de manera imperativa y urgente, una agencia de datos audiovisuales propia que replique este modelo de inteligencia de mercado en beneficio de la industria audiovisual catalana. La soberanía cultural en los próximos años se defenderá con políticas proactivas basadas en el dominio del dato estratégico, y no en percepciones o recetas del pasado.
Propuestas para revertir la tendencia
Los resultados de este informe indicarían la necesidad de reforzar determinadas estrategias, algunas de las cuales ya llevan algunos años implementándose, tanto en Francia como en otros estados. Señalemos brevemente algunas:
El impulso a las coproducciones internacionales, para financiar proyectos de alto presupuesto sin tener que depender —al menos no necesariamente— de la participación de las grandes OTT. Este sería el caso de The European Alliance, que agrupa a tres grandes corporaciones públicas como son France Télévisions, la ZDF alemana y la RAI, con acuerdos puntuales con otras como la BBC o RTVE. O también la red New8, que junta la alianza histórica de las televisiones públicas nórdicas Nordvision (DR, SVT, NRK, YLE y RÚV) con tres corporaciones del centro del continente: la ZDF, la NPO de los Países Bajos y la VRT flamenca.
El retorno a la venta fragmentada por territorios y ventanas (televisión lineal, alquiler, VOD…) y el abandono del modelo de licencias globales a un solo operador.
La explotación de los nuevos mercados AVOD y canales FAST, para posicionar el catálogo histórico en plataformas gratuitas con publicidad, especialmente exitosas en EE. UU. y Latinoamérica.
La retención de la propiedad intelectual, un activo estratégico para la industria audiovisual. ¿Cómo? Incentivando que las productoras mantengan la propiedad de derechos internacionales a largo plazo, evitando en lo posible los contratos por encargo (buy-outs) de las grandes plataformas. Una cuestión en la que Cataluña tiene muchos deberes por hacer.
Y la diversificación territorial de las ventas, intensificando las acciones de promoción comercial en mercados emergentes para compensar la saturación en Europa y en EE. UU. Este sería el caso del área Asia-Pacífico o de Oriente Medio y Latinoamérica.